Hoge Raad geeft duidelijkheid over het begrip ‘belang’ voor de toepassing van de interne reorganisatievrijstelling overdrachtsbelasting bij vastgoedfondsen
De Hoge Raad heeft op 6 november 2026 uitspraak gedaan in een procedure over de toepassing van de interne reorganisatievrijstelling in de overdrachtsbelasting. Centraal stond de vraag hoe het begrip belang in het kader van deze vrijstelling moet worden uitgelegd in een fondsstructuur waarbij een beheerder de aandelen in verschillende vennootschappen houdt.
Hof Den Haag oordeelde eerder dat onder het begrip belang het aandelenbelang moet worden verstaan. Dit omvat bij één soort aandelen het gehele daadwerkelijke belang, dus zowel het juridische als het economische belang met als gevolg dat de interne reorganisatie vrijstelling van toepassing was op de verkrijging van de aandelen door de verkrijger.
De Hoge Raad komt tot een ander oordeel en geeft daarmee duidelijkheid over de invulling van het begrip ‘belang’ voor toepassing van de interne reorganisatievrijstelling. Volgens de Hoge Raad is bepalend bij wie het gehele of nagenoeg gehele economische belang bij de aandelen berust. Daarbij is niet van belang wie de juridische eigendom van de aandelen heeft.
De uitspraak is van belang voor vastgoedfondsen en andere fondsstructuren waarin het juridische aandeelhouderschap en het economische belang niet bij dezelfde partij liggen.
Achtergrond
De procedure betreft een beheerder die optreedt voor verschillende vastgoedbeleggingsfondsen, waaronder Fonds A en Fonds B. Deze fondsen hebben geen rechtspersoonlijkheid en zijn gebaseerd op fondsovereenkomsten. Het rendement van Fonds A komt voort uit bezittingen die (indirect) worden gehouden door A AG. Voor Fonds B worden de bezittingen (indirect) gehouden door B AG. Geen van de fondsparticipanten houdt 90% of meer van de participaties in het desbetreffende fonds.
Hieronder hebben wij een structuuroverzicht opgenomen:
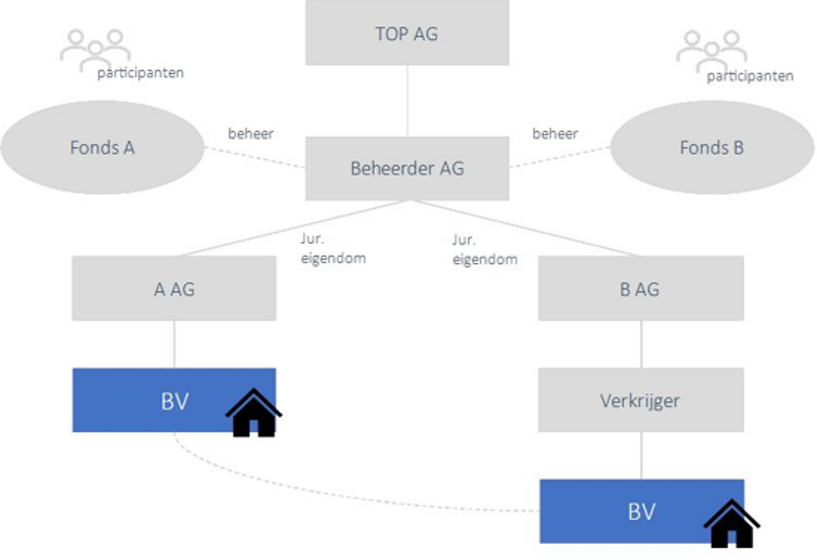
A AG hield de aandelen in een BV die kwalificeert als een onroerendezaakrechtspersoon in de zin van artikel 4 Wet belastingen van rechtsverkeer. Deze aandelen zijn overgedragen aan een 100%-dochtervennootschap van B AG.
De vraag was of Beheerder AG, A AG, B AG en Verkrijger voor toepassing van de interne reorganisatievrijstelling onderdeel zijn van hetzelfde concern, zodat bij de verkrijging van de aandelen in de BV een beroep kon worden gedaan op de vrijstelling.
Oordeel Hof Den Haag
Hof Den Haag oordeelde, net als de Rechtbank, in het voordeel van belanghebbende dat bij de uitleg van het begrip ‘belang’ moet worden aangesloten bij het aandelenbelang. Bij één soort aandelen omvat dit volgens het Hof het gehele daadwerkelijke belang, waaronder zowel het juridische als het economische belang.
Daarmee kan volgens het Hof een concern bestaan waarin Beheerder AG namens verschillende fondsen alle aandelen in de onderliggende vennootschappen houdt. Dat de waardeontwikkeling van het indirect door Beheerder AG gehouden vastgoed op grond van de fondsvoorwaarden in economische zin toekomt aan de participanten in de fondsen, deed daar volgens het Hof niet aan af. A AG en de verkrijger behoorden daarom tot hetzelfde concern en de interne reorganisatievrijstelling was van toepassing op de verkrijging van de aandelen in de BV.
Oordeel Hoge Raad
De Hoge Raad komt tot een ander oordeel dan Hof Den Haag. De Hoge Raad maakt duidelijk dat voor de concernvrijstelling het gehele of nagenoeg gehele economische belang bij de aandelen doorslaggevend is. Daarbij is niet van belang wie de juridische eigendom van die aandelen heeft.
Van het gehele of nagenoeg gehele economische belang is volgens de Hoge Raad sprake indien de concernmoedervennootschap:
- het gehele of nagenoeg gehele risico van waardeverandering en tenietgaan van de aandelen draagt; en
- de opbrengsten van die aandelen geheel of nagenoeg geheel geniet.
In deze zaak droegen de fondsparticipanten volgens de vastgestelde feiten in betekenende mate het risico van waardeverandering van de aandelen in de betrokken vennootschappen en genoten zij eveneens in betekenende mate de opbrengsten daarvan. Daardoor kon niet worden aangenomen dat Funds AG het gehele of nagenoeg gehele belang bij deze aandelen hield.
Omdat bovendien geen van de individuele fondsparticipanten 90% of meer van de participaties hield, konden de betrokken vennootschappen evenmin via een fondsparticipant tot hetzelfde concern behoren. De interne reorganisatievrijstelling is daarom niet van toepassing op de verkrijging van de aandelen door verkrijger.
De Hoge Raad toetst ook nog of de heffing van overdrachtsbelasting is toegestaan onder de Europese Kapitaalrichtlijn. Uit een recent arrest van het Hof van Justitie van de Europese Unie weten we dat deze richtlijn in bijzondere gevallen ook van toepassing kan zijn op overdrachtsbelasting die verschuldigd is op de verkrijging van aandelen in een vastgoedlichaam (zie ons eerdere tax alert). Volgens de Hoge Raad is het arrest van het Hof van Justitie van de Europese Unie hier niet van toepassing omdat uit de stukken van het geding niet kan worden afgeleid dat in dit geval verrichten hebben plaatsgevonden die op basis van de kapitaalrichtlijn buiten de heffing van een indirecte belasting moet blijven. Toch is het belangrijk dat de overweging lijkt te bevestigen dat de Hoge Raad van oordeel is dat de Kapitaalrichtlijn van toepassing is op de Nederlandse overdrachtsbelasting bij de verkrijging van een onroerendezaakrechtspersoon en mogelijk in meer gevallen tot vrijstelling moet leiden dan uit de Nederlandse wet voortvloeit.
Gevolgen voor de praktijk
Met dit arrest geeft de Hoge Raad de gewenste duidelijkheid over de voorwaarden waaronder fondsstructuren voor toepassing van de interne reorganisatievrijstelling als één concern kunnen worden aangemerkt. Voor de beoordeling van het vereiste belang is niet de juridische eigendom van de aandelen bepalend, maar het gehele of nagenoeg gehele economische belang daarbij.
Dit is in het bijzonder relevant voor vastgoedfondsen en andere fondsstructuren waarbij één beheerder juridisch de aandelen in verschillende onderliggende vennootschappen houdt, terwijl het economische belang op grond van de fondsvoorwaarden in belangrijke mate bij verschillende groepen participanten ligt. In dergelijke structuren zal de concernvrijstelling doorgaans niet kunnen worden toegepast op reorganisaties tussen de onderliggende vennootschappen.
Wil je meer weten over dit onderwerp, neem dan gerust contact op met ons of met je gebruikelijke Meijburgadviseur.


